月入RM8000买新房,失业供房压力下他亏售转租重来
收入还在时觉得咬牙能供,工作一没,月供三千多就变成每天醒来的压力。一名叙述者回忆,三十岁时月入约RM8000,买下新楼盘后每月供屋RM3000多,原以为紧一点也能慢慢承担。
小老板1 阅读
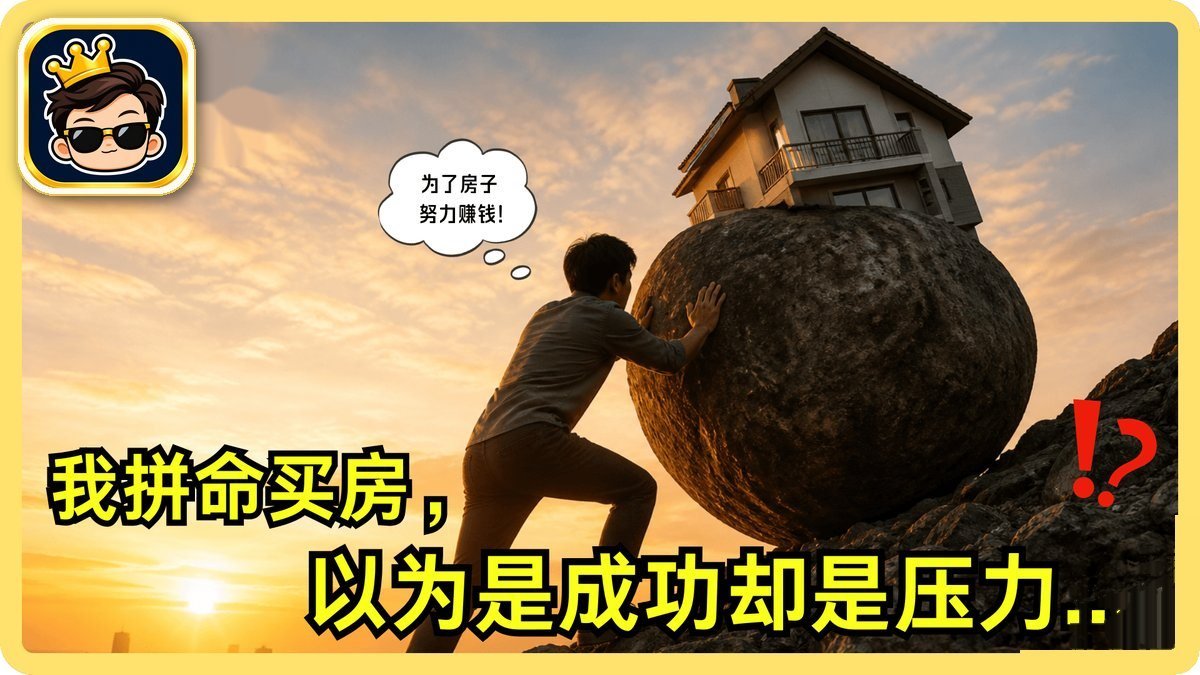
收入还在时觉得咬牙能供,失业供房时,月供三千多就变成每天醒来的压力。一名叙述者回忆,三十岁时月入约RM8000,买下新楼盘后每月供屋RM3000多,原以为紧一点也能慢慢承担。后来失业打乱收入,房贷仍照常到期,他只好动用存款,才发现资产带来的稳定感也受现金周转能力影响。
失业供房:裁员让原有预算失去基础
他称自己从节省日常开销,逐渐变成每天查看存款还能撑多久,并感到睡眠与情绪受影响。
他回顾,疫情期间公司先减花红和津贴,后来裁员,原本靠节制生活支撑的供房安排一下失去收入基础。他找工、接零活,却觉得金额补不上固定月供。存款一笔笔减少,连每天查看银行余额都像倒数,这才真正感受到固定负担和收入中断同时出现的压力。
最后亏售转回租屋生活
他称最后亏本卖房,扣去相关费用后积蓄所剩不多,自己改租房住。虽然面对外界评价,他说不再每日担心供不起,生活反而轻松一些。
自述交代了最后选择:他亏本卖掉房子,扣去相关费用后积蓄所剩不多,之后回到租屋生活。旁人可能觉得失败,他却说至少不再每天担心供不起。这个结局是个人回顾,不代表所有失业者都应卖房,也不能从一个经历推论房子对所有人都是负资产。
亏售是这个人的结局,不是统一答案
亲友的意见可以参考,但最后承担费用的人,也需要有表达实际能力的空间。把需要、偏好和预算分别讲明白,往往比争论哪种选择比较有档次更有用。日常使用舒服,荷包也留得住余地,才比较接近一项能长久接受的生活决定。
买房时的收入、后来的裁员和最后转租,构成了他对稳定感的重新理解。房子有没有升值,和眼下能否维持现金支出,是两种不同压力。他不再供这间房之后觉得轻松,是个人处境的结果;更值得带走的,是重大固定开销要和收入变化一起想,而不是把租或买直接排好输赢。
买房给你安全感,还是保留现金空间更重要?你会怎样取舍?
延伸阅读:八卦文章、丈夫有七位数存款,她遇难处却不敢开口、双薪却总由他借钱补缺,这家的分账怎么越算越累
资料来源
编辑:MiniBoss 小老板编辑部 · 更新:2026-11-11
常见问题
原本月入多少?
他自述原本月入约RM8000。
月供是多少?
每月供屋RM3000多。
后来如何处理房子?
后来称亏本卖房改租屋。